Vooral sedert 2022 zijn de mid-caps, maar vooral de small-caps in het sukkelstraatje geraakt. Stagnerende of dalende koersen contrasteren met een Bel-20 die in betere doen is.
Dit onderwerp werd hier eerder uitvoerig belicht in een ouder artikel 'Klein maar dapper' (okt 2013) Daarin zijn heel wat literatuur-referenties opgenomen, die een algemene tendens weergeven: mid-caps en small-caps die de grote ondernemingen het nakijken geven. Maar sedert de zomer van 2022 is het tij gekeerd.
Een eerste grafiek met logaritmische as toont de relatieve waarden van de drie indexen. Bij aanvang vertrekken de drie indexen vanaf een (bijna) arbitraire 1600. Dit is ook ongeveer de startwaarde van de Bel-Mid op 31 dec 2002. Door die keuze vallen alle waarden binnen één decade (een factor 10), wat de leesbaarheid van de grafiek verbetert.
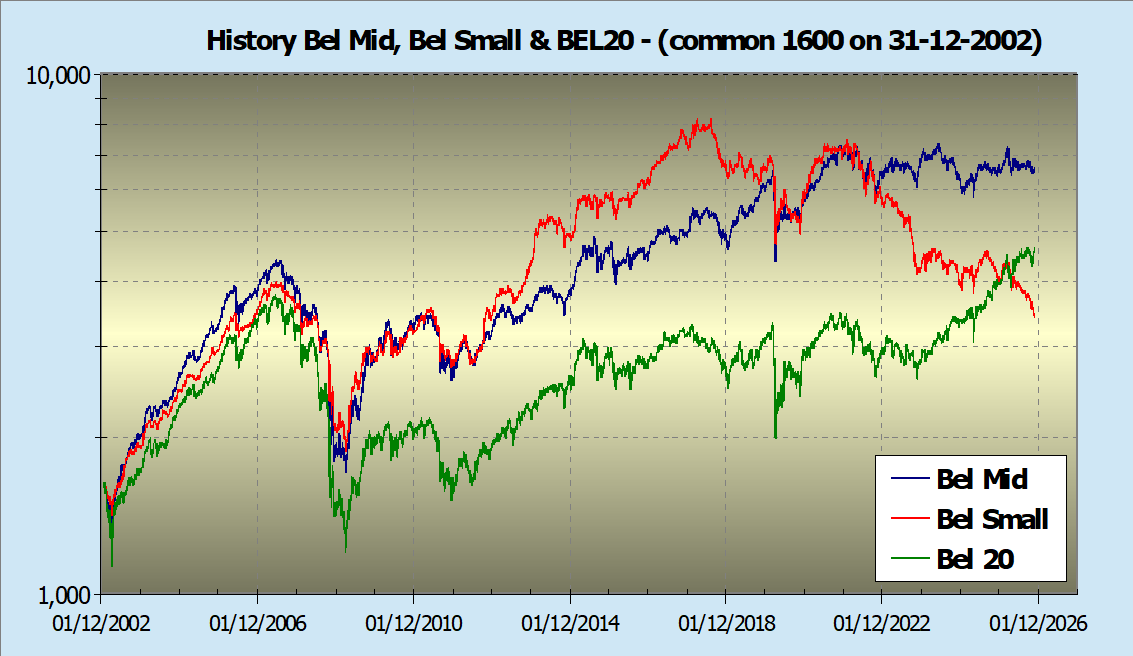 |
| Benchmark van de BEL-20 t.o.v de Bel-Mid en Bel-Small index over bijna 24 jaar. (Data vanaf eind 2002) |
De grafiek begint bij de naweeën van de beurscrisis na het barsten van de dotcom bubbel. De beurs daalt tot maart 2023, waarna een breed gedragen en sterk herstel volgt. De Bel-Mid neemt het voortouw, op de voet gevolgd door de Bel-Small. De Bel20 blijft iets achter. De grote kloof wordt geslagen bij de beurscrash van 2008 die de mid-caps en small-caps veel vlotter verwerken dan de Bel-20, overladen met aandelen uit de financiële sector. Fortis beleggers houden er nog een Ageas aan over, terwijl Dexia beleggers alles verliezen. De schuldencrisis van 2012-13 vertraagde bovendien het herstel van de Europese banken. Vanaf 2013 nemen small-caps het voortouw. Ze vergroten hun voorsprong op zowel de Bel-20 als de Bel-Mid. Dit wordt duidelijk geïllustreerd in de grafiek met beginwaarde 1000 in 2011.
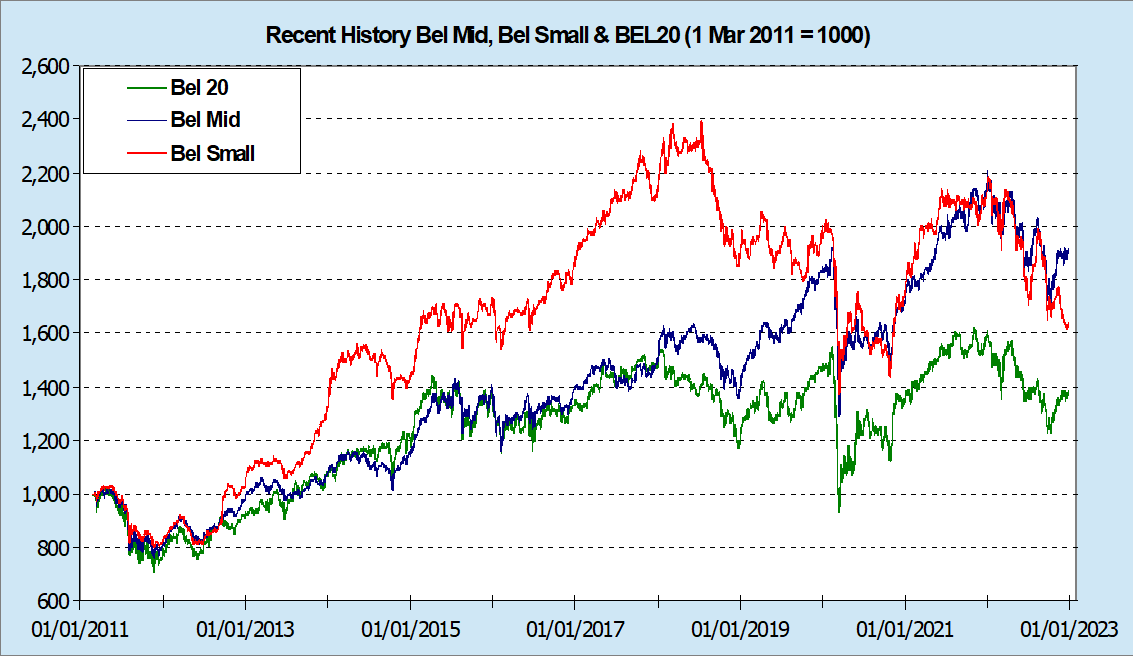 |
| Small-caps bouwen een voorsprong op om die na 2018 weer prijs te geven. (Data van 2011 tot eind 2022) |
Na 2012 herstelt ook de Bel-20 sneller, zodat de achterstand op de Bel-Mid vernauwt. Dat blijkt tijdelijk, want vanaf 2016 neemt het verschil weer toe. In 2018 zijn de small-caps uitgetopt en haalt De Bel-Mid de Bel-Small bij.
Vanaf eind 2022 verzwakt de Bel-small sterk. Small-caps moeten niet alleen de Mid-caps loslaten, maar worden ook nog eens ingehaald door de Bel-20 die zijn historische achterstand ombuigt in een voorsprong. De Bel-20 vernauwt eveneens de achterstand op de Bel-Mid index.
Dit wordt overduidelijk als we de drie indexen gelijk leggen vanaf 2022.
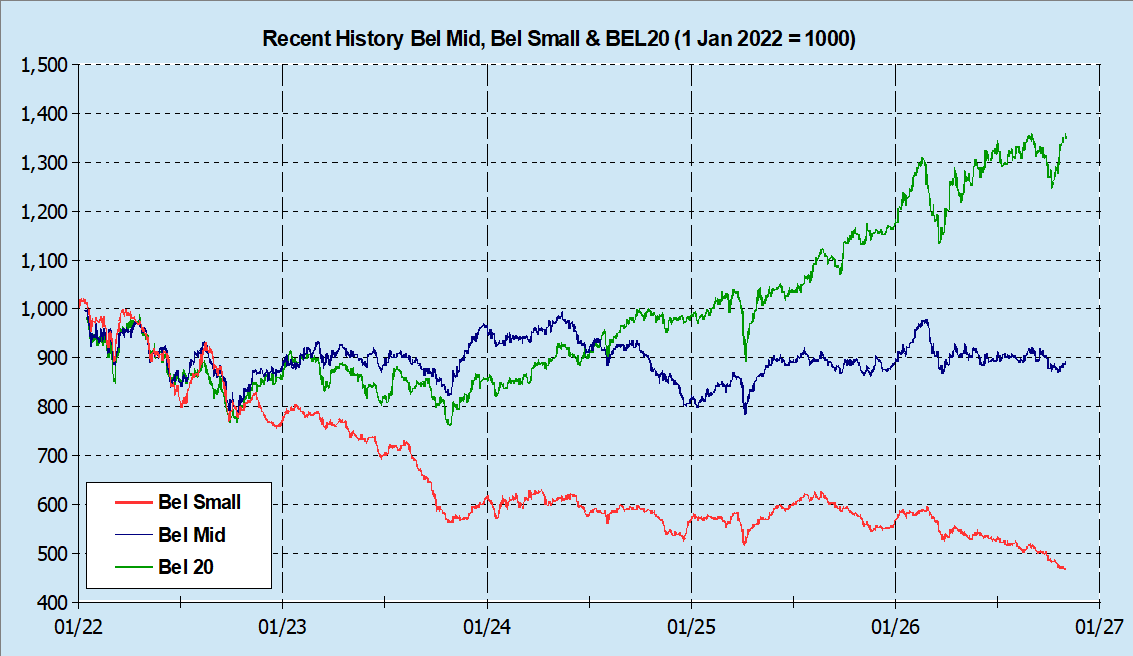 |
| Bel-Small, Bel-Mid en Bel-20 sinds begin 2022 en tot vandaag 3 nov 2026. |
Tot het derde kwartaal van 2022 lijkt er weinig aan de hand. De drie indexen lijden vergelijkbare verliezen door de inflatiegolf gevolgd door abrupte renteverhogingen. Vooral de impact daarvan vergroot de verschillen tussen de marksegmenten. Hogere financieringskosten blijken een duidelijke handicap op te leveren voor small- en mid-caps.
De teloorgang van de Belgische Small-caps (ruim -50%) contrasteert sterk met de Bel-20 (ruim +30%), terwijl de Mid-caps na een verlies van 10% over 2022 ongeveer terplaatse blijven trappelen. Vanaf de zomer van 2024 stijgt de Bel-20 ook boven het niveau van de Bel-Mid.
Niet de 'Belgische ziekte'
Als we over de grens kijken, merken we dat ook in Nederland de AMX Midcap-index de sterindex AEX niet meer kan bijhouden. Sterker nog: de twee lopen eveneens uit elkaar vanaf de zomer van 2022.
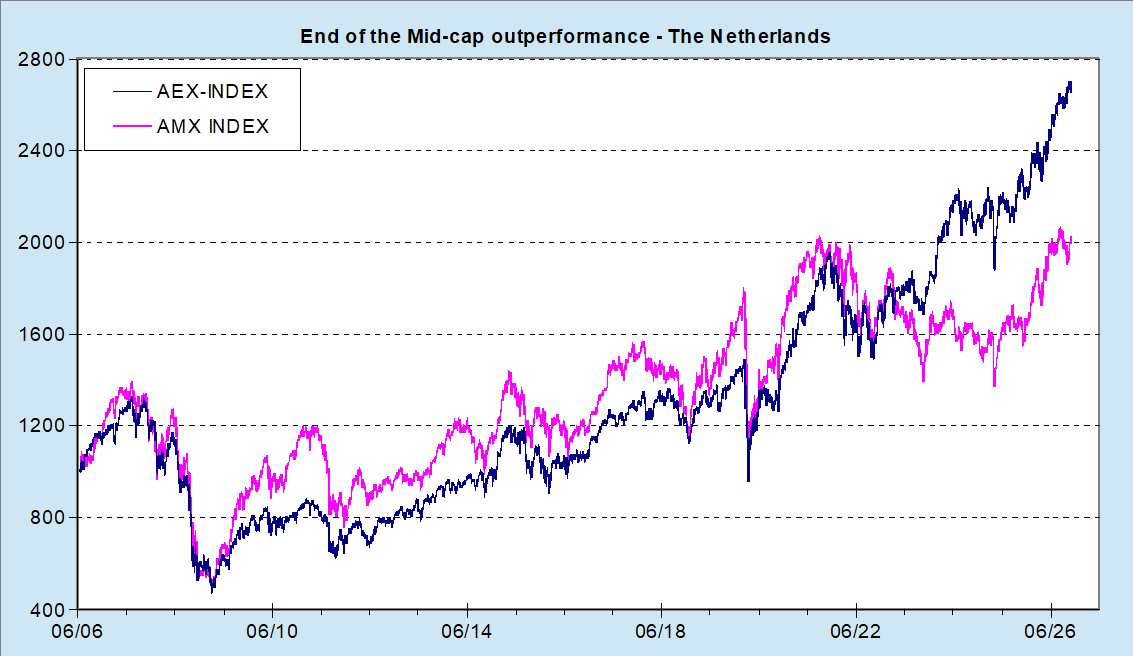 |
| Benchmark van de AMX t.o.v de AEX index over ruim 20 jaar. (Data vanaf juni 2006) |
De AEX sterindex en de AMX Midcap index worden hier relatief t.o.v elkaar weergegeven. De startwaarde wordt voor beiden gelijk gesteld aan 1000 op 19 juni 2006. Voor de beurscrisis loopt de AMX licht vooruit op de AEX, maar vooral na de beurscrash gaat het herstel van de AMX index vlotter van start. Ook de Covid crisis wordt nog goed verteerd, maar vanaf 2022 gaat het fout. de AMX verliest zijn voorsprong. De midcap index kan wel nog enige tijd aanpikken bij de AEX, maar in de loop van 2023 lukt ook dat niet meer.
Internationale parallel
Binnen de Amerikcaanse SP-500 hebben we het eveneens meegemaakt dat de rally tot na de zomer bijna uitsluitend werd gedragen door enkele steraandelen met een 'AI' verhaal. Het gewicht van die steraandelen is ook dermate hoog geworden, dat het einde van het AI beurssprookje ook meteen moet leiden tot een beurscrash vergelijkbaar met het doorprikken van de dotcom bubbel van 2001tot begin 2003.
Geen opmerkingen:
Een reactie posten