Vorig jaar ging de returnindex van het beursgenoteerde vastgoed voor het eerst sinds 2022 mooi hoger. Tijdens de eerste jaarhelft kon de index zelfs aanpikken bij de stijgende BEL 20 Netto return. Maar één zwaluw maakt de lente niet...
2026 wordt opnieuw een barslecht jaar voor de GVV'n. In dit artikel geven we een update van de situatie geschetst eind april 2026: Belgisch beursgenoteerd vastgoed hinkt ook in 2026 de aandelenmarkt achterna
De trends zetten zich door. De benchmark over de lange termijn bevestigt de divergentie tussen de Bel Real Estate NR en de Bel 20 Netto Return index. Beide worden weergegeven respectievelijk op de linker en rechter-as waarbij de asindeling aangepast is om gelijke relatieve (procentuele) variaties ook vergelijkbaar weer te geven.
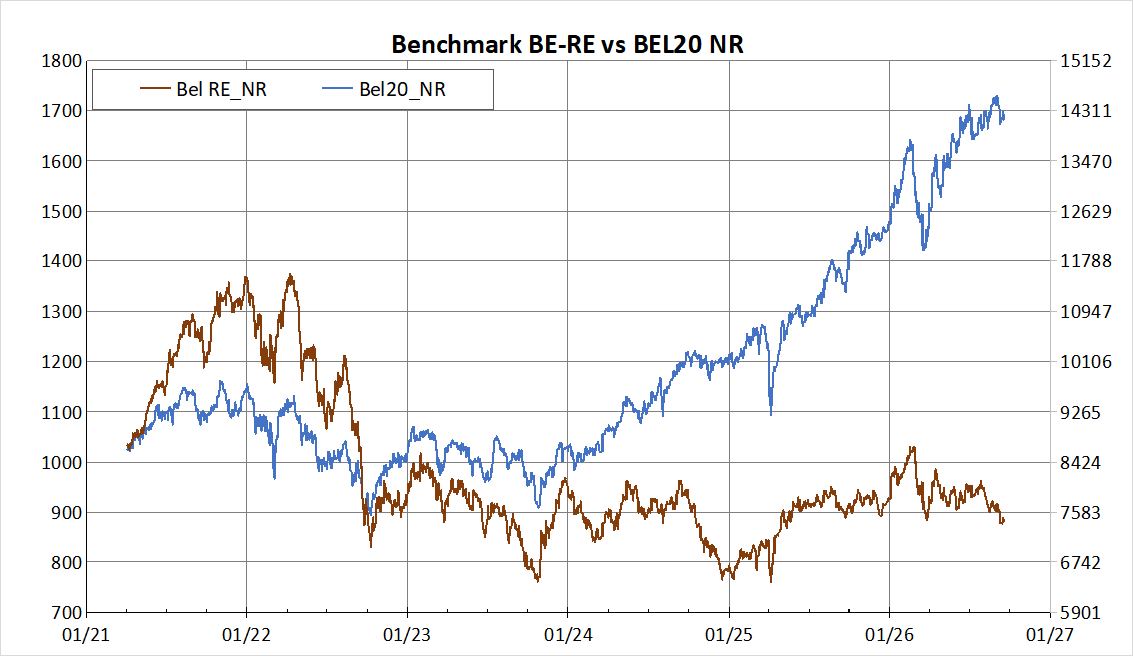 |
| Lange termijn benchmark van de Bel Real Estate NR tegenover de Bel-20 NR index |
Ook de jaargrafiek over 2026 illustreert dat beterschap ver te zoeken is...
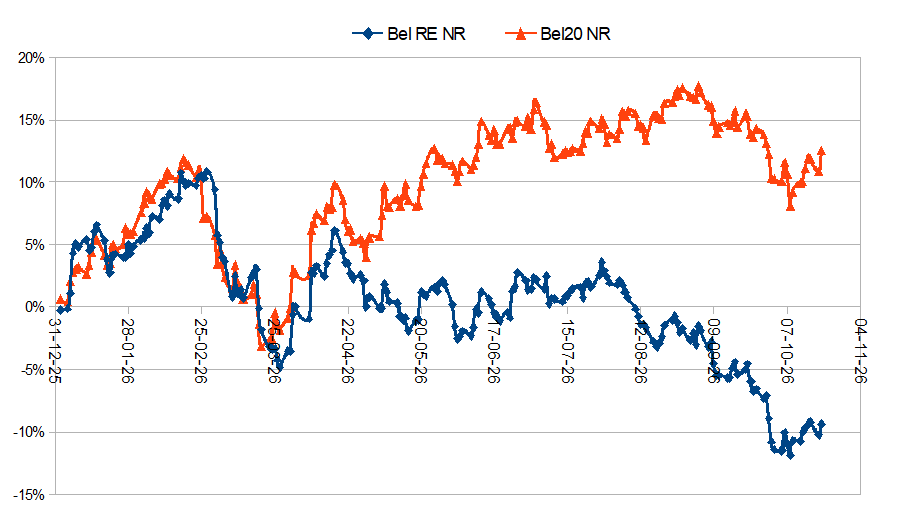 |
| Benchmark van de Bel Real Estate NR tegenover de Bel-20 NR index over 2026 |
Niveau van de langlopende rente
De belangrijkste drijfveer voor de dalende trend is opnieuw de oplopende lange-termijnrente. Een vorig artikel uit nov 2025 illustreerde duidelijk de correlatie tussen de BEL Real Estate NR en de inverse van de 10 jarige rente op staatsobligaties.
Terwijl tot eind 2021 de GVV'n door het analistenheir werden aangemoedigd om voldoende 'leverage' aan te houden, is de situatie nu diametraal omgekeerd. Er wordt met argusogen naar de schuldgraad gekeken. Wettelijk moet die onder de 65% van de netto-portefeuillewaarde blijven, maar er worden alarmdrempels gezet op 50% en 55% om de GVV'n aan te manen tot schuldbeheersing.
Eigenlijk is de verhouding van de totale schulden tot de EPRA winst nog meer richtinggevend. Een GVV die een hoge rentabiliteit op het vastgoedvermogen realiseert, kan een identieke schuldratio gemakkelijker reduceren dan een GVV met een meer bescheiden winst t.o.v het eigen vermogen.
De oplopende gemiddelde rentevoet over de schulden zet ook een stelselmatig hogere bodem voor de rentabiliteit op het vastgoed. Als de twee mekaar zouden naderen, gaat de 'leverage' teloor en blijft alleen nog een verhoogd risico over.
Bijna alle GVV'n hebben over de voorbije maand hun 52 weeks minimum naar beneden toe bijgesteld. Dat brengt meteen mee dat de meeste GVV'n niet ver boven noteren en dus nog steeds technisch zwak ogen.
Afwijzende houding t.o.v kapitaalverhogingen
Waar tot 2021 reikhalzend werd uitgekeken naar mogelijk kapitaalverhogingen aan intekenkoersen ver boven de nettowaarde van activa per aandeel, worden de GVV'n nu afgestraft, zowel bij een publieke kapitaalverhoging met voorkeurrecht als bij een eerder bescheiden private plaatsing. Een vorig artikel had het over de private plaatsing bij WDP. Deze private plaatsing was circa 5 maal over-ingeschreven, maar de koers zakte desondanks toch tot een behoorlijk eind onder de €19.40. Eigenlijk komt de koers van WDP pas nu ongeveer in de buurt van wat de professionele investeerders in september betaald hebben.
Geen opmerkingen:
Een reactie posten